Datos Generales del expediente Legislativo

Expediente: 277/LXVI-I
Persona Diputada
Suscripción


 Rolando Fortino Alcántar Rojas
 Ana María Esquivel Arrona
 Angélica Casillas Martínez
 Jorge Arturo Espadas Galván
 José Erandi Bermúdez Méndez
 Juan Carlos Romero Hicks
 María Isabel Ortiz Mantilla
 Noemí Márquez Márquez
 Roberto Carlos Terán Ramos
 Susana Bermúdez Cano
 Víctor Manuel Zanella Huerta
 Yesenia Rojas Cervantes
 María del Pilar Gómez Enríquez
Informe de Turno
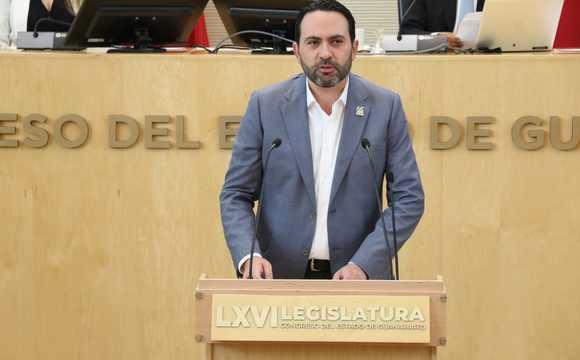
- Diputado Aldo Iván Márquez Becerra - - Gracias con su permiso presidente, queridas compañeras, compañeros, diputados, es un gusto saludarlos a quienes hoy nos acompañan y están presentes a los medios de comunicación y sobre todo, quiero saludar a las y los mezcaleros y tequileros que nos acompañan en este recinto legislativo. Por supuesto, productos emanados de las tierras del campo guanajuatense, saludo con mucho gusto les doy la bienvenida a Mónica y Fabián Gamba Labastida, bienvenidos, a Esteban Rodríguez, bienvenido Esteban, a Bertha Castillo y Alex González, de Hacienda Vergel de Guadalupe, Esteban de Rancho la Quinta, a Luis Alberto García Rojas, representante de la Secretaría de Economía de este Estado, gracias, saludos a la Secretaria Cristina, a Javier Pacheco, representante también de SECTUR, y saludos a nuestra secretaria Lupita y a Leslie Ramírez, directora de Desarrollo Turístico del municipio de San Luis de La Paz. - El Agave no es solo un cultivo, representa la riqueza ancestral, biológica, económica y cultural de nuestro país, de nuestro Amado México, cuando tenemos la oportunidad de salir del país y vemos en otros países que en el metro, en el transporte público en estaciones en plazas ahí se anuncian nuestros tequilas y nuestros mezcales como algo que representa la cultura mexicana y quiero darles unos datos; Guanajuato alberga el 33% de las marcas certificadas tequileras con Agave Responsable Ambiental Ara, por sus siglas que destacan a nivel nacional y que esto representa 62 mil 430 hectáreas en Guanajuato y a más de 6 mil productores, lo que lo convierte en un pilar de la economía local y de la denominación de origen del tequila; aquí tengo que hacer mención también agradecer a mi querida amiga, hoy diputada Marisa, porque sé que tú cuando fuiste Secretaria de Medio Ambiente y Ordenamiento Territorial, fuiste parte fundamental para este logro, mi reconocimiento. ¡Felicidades! por poner en alto los productos de Guanajuato y cuidando siempre el medio ambiente, además, que es una de tus banderas. - El impuesto especial se ha convertido en un factor de presión que favorece el consumo de productos de baja calidad y fomenta el mercado negro o ilícito, mientras margina a los productores que sí cumplen con la ley y que le apuestan a la calidad, la política fiscal debe modernizarse para garantizar el bienestar de quienes preservan el patrimonio vivo del agave. - Un esquema impositivo basado en el contenido alcohólico y no en el valor, podría dar respiro y equidad, incentivando la formalidad y evitando prácticas depredadoras nocivas para la salud que debiliten la economía del campo guanajuatense. - En Guanajuato y México urge la protección del agave para defender la raíz de la economía rural y el empleo que emana del agave y sus derivados. - Amigas y amigos, hoy miles de campesinos están diciendo que están decidiendo abandonar sus cultivos, quiero darles un dato, tan solo en los últimos 10 años pasó el campo en México detener. 180 productores, 3180 productores en el 2014 a más de 42 mil registrados en el 2023; esto quiere decir que un aumento de 1220% y a pesar de este aumento, hoy están decidiendo abandonar sus cultivos. - El debate sobre el IEPS, este Impuesto Especial Sobre Producción y Servicios ya no es solo un tema técnico ni exclusivo de expertos, pertenece a todas y todos los mexicanos conscientes de la importancia del campo y la economía local, defender al productor de agave es proteger su identidad de México, el campo vive si el agave sigue de pie. - Urgimos un trato fiscal justo para quienes mantienen viva la cultura del agave, basta de impuestos castigadores, porque no hay nación sin el valor de su gente. Cuidar el agave al reformar el IEPS, y visibilizar la problemática es un acto de soberanía, identidad y de justicia social. - Guanajuato es el segundo productor a nivel nacional, estamos solo por debajo de Jalisco, con pencas que permiten la elaboración de tequilas y mezcales de alta calidad que concursan y ganan premios; prueba de ello es la gran medalla de oro otorgada a Casa Quanax, durante el Concurso Mundial de Bruselas Selección México por su mezcal, mismo que se elabora de forma artesanal, en nuestro hermoso pueblo mágico, Mineral de Pozos en San Luis de La Paz. - Estamos en deuda con las y los productores del tequila mezcal y sus derivados, porque si algo distingue la identidad turística de Guanajuato son estos productos. - Finalmente, esta iniciativa, será remitida, si es que así se vota por este congreso, pues al Congreso de la Unión, que se estará sumando con otras iniciativas que se han presentado por otras legislaturas en otros Estados, es el caso de Oaxaca ¿Quien no podría pensar en los buenos mezcales de Oaxaca? Bueno, pues así tenemos estos productos en Guanajuato, que han sido reconocidos a nivel internacional y que hoy debemos cuidar a nuestros campesinos, en Guanajuato. - Es cuanto presidente, muchas gracias.
Promueven iniciativa en favor de pequeños y medianos productores de agave
Guanajuato, Gto. – El grupo parlamentario del Partido Acción Nacional y la representación parlamentaria del Partido de la Revolución Democrática, presentaron una iniciativa de reforma a la Ley del Impuesto Especial sobre Producción y Servicios, para la adopción de un esquema “ad quantum”, que establece modificaciones en la cuota fija por cada grado G.L. de alcohol por litro, eliminando las tasas proporcionales al valor del producto.
Recepción en Comisión
Metodologías
Metodología de trabajo para el análisis y dictaminación de la presentada por las personas diputadas integrantes del Grupo Parlamentario del Partido Acción Nacional y de la Representación Parlamentaria del Partido de la Revolución Democrática por la que se reforma el inciso A y se derogan los numerales 1, 2 y 3 de la fracción I del artículo 2 de la Ley del Impuesto Especial sobre Producción y Servicios. ELD 277/LXVI-I
Comisión de Hacienda y Fiscalización
Secretaria Técnica de la Comisión
- Se remitirá la iniciativa para comentarios y observaciones que estimen pertinentes, con un plazo de 10 días hábiles
a.1 Poder Ejecutivo del Estado (Consejería Jurídica, Secretaría de Finanzas, Secretaría de Economía y Servicio de Administración Tributaria del Estado de Guanajuato)
a.2 Poder Ejecutivo Federal (Secretaría de Hacienda y Crédito Público)
a.3 Consejo Estatal del Agave
a.4 Consejo Regulador del Tequila, A.C
a.5 Asociación de la Uva y el Vino de Guanajuato
- Subir la iniciativa a la página web del Congreso del Estado, para consulta y participación ciudadana. La cual estará disponible por un plazo de 10 días hábiles.
- Las observaciones remitidas a la secretaría técnica serán compiladas y además se elaborarán documentos con formato de comparativos que se circularán a la Comisión de Hacienda y Fiscalización.
- Llevar a cabo una mesa de trabajo, para discutir y analizar las observaciones remitidas, con las diputadas y los diputados integrantes de la Comisión de Hacienda y Fiscalización que deseen participar, personal de asesoría de quienes conforman la misma, personas funcionarias en representación de
d.1 Poder Ejecutivo del Estado (Consejería Jurídica, Secretaría de Finanzas, Secretaría de Economía y Servicio de Administración Tributaria del Estado de Guanajuato)
d.2 la secretaría técnica; asimismo,
d.3 los diputados y las diputadas de esta Legislatura.
- Llevar a cabo una mesa de trabajo, para discutir y analizar las observaciones remitidas, con las diputadas y los diputados integrantes de la Comisión de Hacienda y Fiscalización que deseen participar, personal de asesoría de quienes conforman la misma, personas empresarias representantes del Consejo Estatal del Agave, del Consejo Regulador del Tequila, A.C y de la Asociación de la Uva y el Vino de Guanajuato;
e.1 la secretaría técnica; asimismo,
e.2 los diputados y las diputadas de esta Legislatura.
- La presidencia instruirá a la secretaría técnica la elaboración del proyecto de dictamen.
- Reunión de la Comisión de Hacienda y Fiscalización para la discusión del proyecto de dictamen.
| Estudios, análisis u opiniones | Fecha límite de entrega | Estatus | Documento | |
|---|---|---|---|---|
| Consejería Jurídica del Ejecutivo | 31/10/2025 | Rendida de forma extemporánea | Ver detalle | |
| Secretaría de Hacienda y Crédito Público | 31/10/2025 | No rendida | ||
| Consejo Estatal del Agave | 31/10/2025 | No rendida | ||
| Consejo Regulador del Tequila, A.C | 31/10/2025 | No rendida | ||
| Asociación de la Uva y el Vino de Guanajuato | 31/10/2025 | No rendida | ||
| Unidad de Estudio de las Finanzas Públicas del Congreso del Estado | 31/10/2025 | Rendida en tiempo | Ver detalle |
Actividades
Dictámenes en Comisión
Diputada Martha Edith Moreno Valencia Presidenta del Congreso del Estado Presente. A esta Comisión de Hacienda y Fiscalización le fue turnada para efecto de estudio y dictamen, la iniciativa presentada por las personas diputadas integrantes del Grupo Parlamentario del Partido Acción Nacional y de la Representación Parlamentaria del Partido de la Revolución Democrática por la que se reforma el inciso A y se derogan los numerales 1, 2 y 3 de la fracción I del artículo 2 de la Ley del Impuesto Especial sobre Producción y Servicios -ELD 277/LXVI-I-. De conformidad con las atribuciones que establecen los artículos 92 fracción VI, 115 -fracción XVI- y 186 de la Ley Orgánica del Poder Legislativo del Estado de Guanajuato, presentamos a la consideración de la Asamblea el siguiente: D I C T A M E N I. Proceso legislativo I.1. Con base en lo establecido en los artículos 56 –fracción II- de la Constitución Política para el Estado de Guanajuato y 175 –fracción II de la Ley Orgánica del Poder Legislativo del Estado de Guanajuato, las personas diputadas integrantes del Grupo Parlamentario del Partido Acción Nacional y de la Representación Parlamentaria del Partido de la Revolución Democrática presentaron la iniciativa por la que se reforma el inciso A y se derogan los numerales 1, 2 y 3 de la fracción I del artículo 2 de la Ley del Impuesto Especial sobre Producción y Servicios. Para que, una vez concluido el proceso legislativo en el Congreso del Estado de Guanajuato, se envíe al Congreso de la Unión, de conformidad con lo señalado en el artículo 71 –fracción III- de la Constitución Política de los Estados Unidos Mexicanos. I.2. A través de la Plataforma Integral de Gestión Documental —SID—, en fecha nueve de octubre de dos mil veinticinco, se presentó la iniciativa suscrita por personas diputadas integrantes del Grupo Parlamentario del Partido Acción Nacional y la diputada de la Representación Parlamentaria del Partido de la Revolución Democrática, turnada en esa fecha para su estudio y dictamen por la presidencia de la Mesa Directiva y vía informe se dio cuenta en la sesión ordinaria del nueve de octubre de dos mil veinticinco, con fundamento en el artículo 115 —fracción XVI— de la Ley Orgánica del Poder Legislativo del Estado de Guanajuato. I.3. Esta Comisión dio cuenta de la iniciativa para su estudio y dictamen en la reunión que tuvo verificativo el dieciséis de octubre de dos mil veinticinco, asimismo, se acordó la metodología para el análisis y dictaminación de la iniciativa, la cual consistió en lo siguiente: a) Remisión de la iniciativa al Poder Ejecutivo del Estado -Consejería Jurídica, Secretaría de Finanzas, Secretaría de Economía y Servicio de Administración Tributaria del Estado de Guanajuato-; Poder Ejecutivo Federal -Secretaría de Hacienda y Crédito Público-; Consejo Estatal del Agave; Consejo Regulador del Tequila, A.C; y Asociación de la Uva y el Vino de Guanajuato, quienes contaron con un plazo de 10 días hábiles, para remitir los comentarios y observaciones que estimen pertinentes. b) Difusión de la iniciativa a la página web del Congreso del Estado, para consulta y participación ciudadana. La cual estuvo disponible por un plazo de 10 días hábiles. c) Las observaciones remitidas a la secretaría técnica deberán ser compiladas y además se elaborarán documentos con formato de comparativos que se circularán a la Comisión de Hacienda y Fiscalización. d) Llevar a cabo una mesa de trabajo, con las diputadas y los diputados integrantes de la Comisión de Hacienda y Fiscalización que deseen participar, personal de asesoría de quienes conforman la misma, personas funcionarias en representación del Poder Ejecutivo del Estado -Consejería Jurídica, Secretaría de Finanzas, Secretaría de Economía y Servicio de Administración Tributaria del Estado de Guanajuato-; la secretaría técnica; asimismo, las personas diputadas de esta Legislatura que deseen asistir, para discutir y analizar las observaciones remitidas. e) Llevar a cabo una mesa de trabajo, para discutir y analizar las observaciones remitidas, con las diputadas y los diputados integrantes de la Comisión de Hacienda y Fiscalización que deseen participar, personal de asesoría de quienes conforman la misma, personas empresarias representantes del Consejo Estatal del Agave, del Consejo Regulador del Tequila, A.C y de la Asociación de la Uva y el Vino de Guanajuato; la secretaría técnica; asimismo, las personas diputadas de esta Legislatura que deseen sumarse. f) La instrucción de la presidencia a la secretaría técnica para la elaboración del proyecto de dictamen. g) Reunión de la Comisión de Hacienda y Fiscalización para la discusión del proyecto de dictamen. I.4. Aunado a ello, con fundamento en lo establecido en el artículo 86 - párrafo tercero- de la Ley Orgánica del Poder Legislativo del Estado, se acordó solicitar a la Secretaría General del Congreso del Estado, instruyera la elaboración del análisis de impacto presupuestario al área del Congreso del Estado correspondiente. La Unidad de Estudios de las Finanzas Públicas del Congreso del estado de Guanajuato refirió en su evaluación de impacto presupuestario que, de acuerdo con datos de la Secretaria de Hacienda y Crédito público, durante 2024 se logró una recaudación por concepto de IEPS a cervezas y bebidas alcohólicas de 75,097.9 millones de pesos que representa el 1.4 por ciento de la recaudación total de ingresos tributarios. Como proporción del PIB, dicha recaudación representa el 0.2 por ciento. La Comisión para la Industria de Vinos y Licores (CIVyL) señala que la industria de vinos y licores es esencial para la economía mexicana lo que permite generar empleo y promover la tradición a nivel global. Esta industria genera más de 65,000 empleos directos y más de 90,000 indirectos en áreas como turismo, hotelería y restaurantes, eventos y entretenimiento, gastronomía, investigación y desarrollo y publicidad y marketing1. Esta organización menciona que, durante 2023 la industria contribuyó con casi 25,102 millones de pesos por concepto de IEPS y que cada botella con contenido alcohólica que se comercializa aporta aproximadamente con el 73.55 de impuestos. Ante este panorama la CIVyL ha impulsado la modernización del esquema tributario de bebidas alcohólicas vinculado al Impuesto Especial sobre Producción y Servicios (IEPS), con el objetivo de transitar hacia un esquema de recaudación basado en el contenido de alcohol por volumen (ad quantum) y no en el valor del producto (ad valorem), esta transición permitiría una mayor transparencia, simplicidad administrativa y certeza tanto para las autoridades fiscales como para las personas contribuyentes. Además, señala que con este nuevo esquema fiscal, se cobraría una sola vez al momento en que el las personas productoras o importadoras realizan la primera venta de la bebida, sin deducciones ni acreditaciones que puedan generar pérdidas recaudatorias para el Estado. Así como que el actual sistema ad valorem genera distorsiones como: i) las bebidas más caras pagan más impuestos, aunque tengan menos contenido de alcohol que las más baratas; ii) se incentiva el consumo de bebidas de bajo costo y mayor graduación alcohólica, con efectos adversos a la salud pública; iii) se facilita la evasión fiscal y la subfacturación, pues el impuesto depende de precios declarados y no del contenido real de alcohol.2 Sobre la propuesta de los iniciantes de establecer una cuota fija de $1.40 por cada grado G.L. de alcohol por litro, representará un impacto presupuestal para las finanzas públicas al corregir ciertas distorsiones económicas que el modelo ad valorem ha generado para el sector de los pequeños y medianos productores, así como la proliferación de bebidas adulteradas que se convierten en un problema de salud pública. Con la finalidad de representar el impacto que se generará a partir de la adopción de un modelo ad quantum, se tomarán como referencia los datos 1 Consultado en https://www.civyl.com.mx/industria-en-cifras/ 2 Consultado en https://www.civyl.com.mx/ajuste-de-control-al-ieps-en-bebidas-alcoholicas/ contenidos en el “Simulador de Impuestos al Alcohol”3 del Centro de Investigación Económica y Presupuestaria (CIEP). De forma específica se tomará el dato correspondiente al Consumo Nacional Aparente (CNA) para los tres tipos de bebidas: cerveza, vinos y destilados. consumo litros 2024 graduación promedio cuota IEPS Importe IEPS (millones de pesos) cerveza 8,271,678,027 6 $ 1.40 $ 69,482.10 vinos 123,669,228 14 $ 1.40 $ 2,423.92 destilados 258,476,339 40 $ 1.40 $ 14,474.67 De esta manera se estima que, en caso de aprobarse la iniciativa, un rediseño del esquema impositivo para las bebidas alcohólicas a través de un IEPS bajo un modelo ad quantum, representará un impacto presupuestal para la hacienda pública estatal. Tomando como referencia el impuesto recaudado en el 2024 y la estimación de recaudación calculado con base en una cuota fija, el consumo en litros y la graduación promedio por cada una de las bebidas alcohólicas, se prevé que represente un incremento aproximado del 15 por ciento en la recaudación de dicho impuesto. Lo anterior no considera externalidades positivas vinculadas a un incremento en la producción y la competitividad sobre todo de pequeños y medianos productores que se beneficiarían ante una menor carga impositiva. Finalmente se considera importante mencionar que en el mediano y largo plazo se lograrán reducir y controlar los riesgos vinculados a la informalidad y evasión fiscal en el sector. Además, el modelo ad quantum disminuirá la regresividad del impuesto, ya que la carga impositiva se centrará en el contenido de alcohol y no en el precio del producto, beneficiando así al consumidor final. I.5. En el marco de la promoción de la participación e inclusión ciudadana en el proceso legislativo se creó un micrositio en la página del Congreso, invitando a enviar comentarios a las iniciativas. No se recibieron comentarios. I.6. De conformidad con la metodología aprobada, veintisiete de mayo de dos mil veintiséis se llevó a cabo la mesa de trabajo para el análisis y discusión 3 Disponible en https://ciep.mx/Nvym de la iniciativa, en la que participaron las personas diputadas integrantes de esta Comisión dictaminadora; personal de asesoría; personas funcionarias de la Consejería Jurídica del Ejecutivo, Secretaría de Finanzas, Servicio de Administración Tributaria del Estado de Guanajuato, Unidad de Estudios de las Finanzas Públicas del Congreso del Estado y la Secretaría Técnica de la Comisión. La Secretaría de Finanzas en opinión consolidada con la Consejería Jurídica del Ejecutivo, refirió lo siguiente: «(…) La fórmula ad quantum favorece una base más estable, con menor volatilidad por movimientos de precio, lo que podría contribuir a una recaudación más previsible para el estado. La mayor formalización y control sobre la producción y enajenación puede incrementar el impuesto recaudado localmente; sin embargo, se requiere un análisis de volumen de ventas, precios, grados de alcohol y patrones de consumo para identificar el impacto recaudatorio (positivo o negativo). El principio de legalidad tributaria o reserva de Ley Tributaria exige que todos los impuestos se establezcan en Ley. Sin embargo, no basta con que la Ley determine cuales impuestos debe pagar el contribuyente, sino que es necesario que especifique claramente los elementos esenciales de cada tributo. Estos elementos esenciales ayudan a entender quiénes son las personas que deben pagar determinado impuesto, cuanto tienen que pagar, cuando lo tiene que pagar, y porque hecho o acto lo tiene que pagar, es decir el contribuyente debe conocer con precisión el alcance de sus obligaciones fiscales.4 Respecto a los elementos esenciales el Poder Judicial de la Federación estableció: 5 «IMPUESTOS, ELEMENTOS ESENCIALES DE LOS. DEBEN ESTAR CONSIGNADOS EXPRESAMENTE EN LA LEY. Al disponer el artículo 31 constitucional, en su fracción IV, que son obligaciones de los mexicanos "contribuir para los gastos públicos, así de la Federación como del Estado y Municipio en que residan, de la manera proporcional y equitativa que dispongan las leyes", no sólo establece que para la validez constitucional de un tributo es necesario que, primero, esté establecido por ley; segundo, sea proporcional y equitativo y, tercero, sea destinado al pago de los gastos públicos, sino que también exige que los elementos esenciales del mismo, como pueden ser el sujeto, objeto, base, tasa y época de pago, estén consignados de manera expresa en la ley, para que así no quede margen para la arbitrariedad de las autoridades exactoras, ni para el cobro de impuestos imprevisibles o a título particular, sino que a la autoridad no quede otra cosa que aplicar las disposiciones generales de observancia obligatoria 4 Tesis P. CXLVII/97. Semanario Judicial de la Federación y su Gaceta. Novena Época. «LEGALIDAD TRIBUTARIA. ALCENCES EL PRINCIPIO DE RESERVA DE LEY». 5 Registro digital: 900243. Instancia: Pleno. Séptima Época. Materia(s): Constitucional. Tesis: 243 Fuente: Apéndice 2000. Tomo I, Const., Jurisprudencia SCJN, página 289. Tipo: Jurisprudencia. dictadas con anterioridad al caso concreto de cada causante y el sujeto pasivo de la relación tributaria pueda en todo momento conocer la forma cierta de contribuir para los gastos públicos de la Federación, del Estado o Municipio en que resida.» El Impuesto Especial sobre Producción y Servicios (IEPS) es un impuesto indirecto que se aplica en México a bienes y servicios específicos, especialmente aquellos que generan impactos en la salud y el medio ambiente. Se integra al precio del producto antes de calcular el IVA y se enfoca en productos como: combustibles, tabaco, bebidas alcohólicas o refrescos. Cuando se habla del IEPS, se hace referencia a un gravamen indirecto, es decir, que el contribuyente lo paga al adquirir un producto o servicio, pero quien lo recauda y entera al SAT es la empresa que lo comercializa. Es oportuno señalar que la Organización Mundial de la Salud (OMS) presentó en el año 2025 una nueva iniciativa para instar a los países a aumentar los precios reales del tabaco, el alcohol y las bebidas azucaradas en al menos un 50% de aquí a 2035 a través de impuestos para la salud, en una medida concebida para frenar las enfermedades crónicas y generar ingresos públicos cruciales. La Iniciativa «3 para el 35» llega en un momento en que los sistemas de salud están sometidos a una enorme presión debido al aumento de las enfermedades no transmisibles (ENT), el encogimiento de la ayuda al desarrollo y la creciente deuda pública.6 Por otra parte, para apoyar el fortalecimiento de los impuestos saludables, el Banco Mundial propuso un paquete de impuestos saludables que identifica las principales oportunidades para reformar estos impuestos. El componente central del paquete de impuestos saludables para México es el ajuste de las tasas específicas para cigarrillos, bebidas azucaradas y alcohol de la siguiente manera: $3 pesos por cigarrillo; $ 0.12 pesos por gramo de azúcar en las bebidas azucaradas y $ 0.75 pesos por mililitro de alcohol puro en bebidas alcohólicas y la simplificación del componente ad valorem del impuesto a bebidas alcohólicas mediante la aplicación de una tasa uniforme.7 En general los impuestos a las bebidas alcohólicas se aplican en dos formas. Los impuestos ad-valorem, se cargan sobre el valor del producto; es decir, se aplica una tasa al precio. Mientras que los impuestos ad-quantum, consideran la cantidad de alcohol contenida en el producto, por la que se cobra una cuota. En un estudio hecho para 2019 en México, para Rodríguez y Foncerrada (2022), pasar de un esquema ad-valorem a uno ad-quantum, permitiría elevar la recaudación en 10 mil millones de pesos (de 15 a 20 mil mdp), se reduciría la evasión e ilegalidad en 8.5 mil mdp, se simplificaría la recaudación de impuestos y se reduciría la evasión.8 Por su parte, Rendón, et al. (2022), señalan que los impuestos ad-valorem impulsan la producción y el consumo de bebidas con alto contenido de alcohol y baja calidad, de forma que los bajos precios estimulan el consumo. Por su parte, los impuestos ad- quantum mejoran la recaudación e impulsan la fabricación de bebidas con menor contenido de 6 Consultable en : https://www.who.int/es/news/item/02-07-2025-who-launches-bold-push-to-raise-health-taxes-and-save-millions-of-lives 7 Consultable en: https://www.bancomundial.org/es/country/mexico/brief/impuestos-saludables-para-un-mexico-mas-sano 8 Centro de Investigación Económica y Presupuestaria. Evidencia sobre Impuestos y Políticas Públicas sobre Alcohol en México. alcohol y mayor calidad, por lo que los mayores precios reducen el consumo de dichas bebidas. De acuerdo con estos autores los impuestos establecidos a la cerveza en México no han logrado que su precio sea menos accesible a los consumidores y el esquema de IEPS aplicado no limita la adquisición de bebidas alcohólicas de la población más vulnerable (niños, adolescentes y adultos jóvenes), sino que, por el contrario, se ha incentivado el contrabando, la producción de bebidas falsas y adulteradas.9 Los impuestos al consumo están destinados a gravar al consumidor final aun cuando las leyes señalan como sujeto pasivo o contribuyente al productor, mayorista o minorista. Por lo que es posible decir que no existe una identidad entre la norma y la realidad económica, ya que el contribuyente señalado por la ley, no es quien soporta a la carga impositiva (Zolezzi, 2012). Como se señaló en la exposición de motivos, los impuestos cuentan con características entre las que se deben considerar la base sobre la que se calcula el gravamen de los productos sujetos a impuestos especiales: • Ad quantum: se aplica una cantidad fija de impuesto por unidad de producto (p.ej. 1 peso por litro), por lo que se trata de un impuesto sobre el volumen total de la producción. • Ad valorem: el impuesto se aplica como una proporción del precio del producto (por ejemplo, el 20% del precio de venta), siendo un impuesto sobre el valor de las ventas. Los impuestos ad quantum requieren una definición precisa de la naturaleza y las características de la base impositiva, mientras que un impuesto ad valorem se basa simplemente en el precio del bien a gravarse. Los impuestos ad quantum no se ven afectados por cambios en las características del producto que no se han definido como relevantes para el cálculo de la base, mientras que los impuestos ad valorem se ven afectados por todas las características del producto que se reflejan en el precio. 10 Cuando existe una estructura de mercado en donde se observa una gran dispersión en el precio, como puede ser el caso de bebidas alcohólicas, en donde existen bebidas con características similares, pero precios muy distintos. Un ejemplo de lo anterior puede encontrarse en la industria tequilera, en donde un impuesto ad quantum (por grado de alcohol volumétrico) podría alentar a los productores a desarrollar variedades más lujosas con el potencial de ofrecerlas a precios más altos sin dejar de estar sujetos al mismo nivel de impuesto que los productos más baratos. En cambio, los impuestos ad valorem pueden desalentar la implementación de mejoras en la calidad del producto debido al alto costo que estas representan y a su consiguiente aumento en el precio derivado de un aumento en el impuesto, o alentar a los consumidores a cambiar a productos de bajo costo sin importar la calidad del producto.11 Los precedentes internacionales muestran que países como Reino Unido, Australia, Canadá o Noruega aplican impuestos al alcohol puro con excelentes resultados en control de 9 Ibidem 10 Análisis Regional del Impacto del IEPS en Bebidas Saborizadas en México. UNAM. Agosto de 2024 11 Ibidem consumo y recaudación. Observar estas experiencias es útil porque permite anticipar beneficios y riesgos. Un esquema específico puede mejorar trazabilidad, simplificar cálculo fiscal y generar incentivos para bebidas de menor graduación. Pero también requiere buena medición, capacidad administrativa y controles efectivos para evitar que el mercado informal capture la demanda que abandone ciertos productos formales. Un estudio de Luis Foncerrada Pascal, Anel Rodríguez Quinto y Joaquín Sánchez Gómez reveló que entre 2019 y 2023, México perdió alrededor de 170 mil millones de pesos de recaudación por IEPS en alcohol, cifra que, al sumar 2024, alcanzará aproximadamente 210 mil millones de pesos. Esto equivale a 0.75% del PIB, pérdida que pudo haberse evitado con un esquema distinto.12 En el mismo estudio señalan que gravar el litro de alcohol puro: Ad valorem Ad quantum • No grava la cantidad de alcohol que se vende y consume. • Grava la cantidad de alcohol que se vende y consume. • Ignora la cantidad de alcohol en las bebidas. • Una sola cuota para todas las categorías de bebidas alcohólicas por cantidad de alcohol. • Favorece la venta de bebidas con alto contenido de alcohol y de bajo costo. • El IVA, el impuesto a la importación y los impuestos estatales ya gravan sobre el valor. • No combate el consumo excesivo de alcohol. Es de señalar también que Gerardo Esquivel, ex subgobernador del Banco de México (Banxico), presentó una propuesta de reforma fiscal en 2025, basada en hacer cambios al impuesto sobre producción y servicios (IEPS) de bebidas alcohólicas para aumentar la recaudación y reducir la evasión fiscal. Planteó una nueva forma de gravar el consumo de alcohol puro, lo que tendría efectos positivos para la salud al desincentivar la preferencia por ese tipo de bebidas consistente en cambiar el esquema de tributación conocido como Ad valorem, es decir calculado como porcentaje sobre el precio, a uno Ad quantum que grava la cantidad del alcohol. Asimismo, actualmente se encuentran en proceso de análisis en el Congreso de la Unión y en el Senado de la República, iniciativas que proponen el cambio del esquema del IEPS de Ad Valorem a Ad Quantum, con el propósito de el propósito modernizar el esquema fiscal buscando proteger la producción artesanal frente a la industrial y establecer un cobro basado estrictamente en el contenido de alcohol puro. VI. Comentarios Generales VI.1. El IEPS no sólo cumple una función recaudatoria, sino regulatoria, dirigida a desalentar el consumo nocivo y fomentar prácticas responsables. Actualmente, la Ley del IEPS13 grava las bebidas alcohólicas con tasas del 26.5%, 30% y 53% según su graduación alcohólica. Los legisladores guanajuatenses (PAN y PRD) plantean adoptar una cuota única 12 https://estepais.com/tendencias_y_opiniones/ieps-alcohol-resultados-ineficientes/ 13 Consultable en: https://www.diputados.gob.mx/LeyesBiblio/pdf/LIEPS.pdf de $1.40 por cada grado Gay-Lussac (°GL") de alcohol puro por litro, eliminando así las tasas proporcionales vigentes. Limitaciones sustantivas del modelo ad valorem -aplicado actualmente a las bebidas alcohólicas- Un efecto regresivo sobre los pequeños productores y fabricantes artesanales —como los del mezcal y destilados del agave en Guanajuato—al gravar con mayor severidad los productos de mayor precio, desincentivando la innovación y la formalidad. Complejidad administrativa por la necesidad de determinar el valor de mercado en cada operación, lo cual eleva los márgenes de evasión y subdeclaración. Incentivos al mercado informal, donde la elevada carga fiscal impulsa la producción y venta de bebidas adulteradas, lo que erosiona la base fiscal y pone en riesgo la salud pública. Ventajas del modelo ad quantum Ante tales deficiencias, la iniciativa plantea un modelo ad quantum, basado en una cuota fija por volumen o grado alcohólico (G.L.), lo que conlleva ventajas de transparencia, equidad y simplificación recaudatoria. Este sistema: Elimina la dependencia del valor de mercado, otorgando certeza jurídica a contribuyentes y autoridades. Facilita la fiscalización objetiva, reduce la evasión y mejora la trazabilidad del producto. Favorece la neutralidad competitiva, al aplicar la misma cuota por contenido de alcohol a todos los productores, grandes o pequeños. Refuerza los efectos extrafiscales positivos, en coherencia con la política de salud pública, desincentivando el consumo excesivo de bebidas de alta graduación. VI.2. El artículo 71, fracción III de la Constitución Política de los Estados Unidos Mexicanos (C.P.E.U.M.) faculta a la legislatura del estado de Guanajuato para iniciar leyes. En ese sentido, el ordinal 73, fracción XXIX, dota de competencia al Congreso de la Unión para legislar en materia de contribuciones especiales, refiriendo que «Las entidades federativas participarán en el rendimiento de estas contribuciones especiales, en la proporción que la ley secundaria federal determine.» La Ley del IEPS es, por tanto, de competencia federal exclusiva, siendo su aplicación y recaudación atribución del Servicio de Administración Tributaria (SAT) y de la Secretaría de Hacienda y Crédito Público (SHCP). El proyecto es congruente con los Objetivos de Desarrollo Sostenible (ODS) de la Agenda 2030, particularmente el ODS 8 «Trabajo decente y crecimiento económico»14 y el ODS 12 «Producción y consumo responsables» 15, que impulsan políticas fiscales justas y sostenibles. Asimismo, el esquema ad quantum se alinea con las directrices de la OCDE sobre tributación selectiva al consumo, que promueven la simplicidad administrativa y la neutralidad competitiva en mercados regulados. 14 Consultable en: https://www.un.org/sustainabledevelopment/es/economic-growth/ 15 Consultable en: https://www.un.org/sustainabledevelopment/es/sustainable-consumption-production/ VI.3. Es importante precisar que el estado de Guanajuato no percibe directamente ingresos por concepto del Impuesto Especial sobre Producción y Servicios (IEPS) aplicable a bebidas alcohólicas conforme al artículo 2°, fracción I, inciso A, de la Ley del Impuesto Especial sobre Producción y Servicios, dicho impuesto es federal y su recaudación forma parte de la Recaudación Federal Participable (RFP), de la cual las entidades federativas sólo reciben una participación proporcional conforme a la Ley de Coordinación Fiscal (LCF). Bajo ese contexto, el artículo 3-A, fracción I de la LCF, establece expresamente que las entidades federativas adheridas al Sistema Nacional de Coordinación Fiscal participarán de la recaudación del IEPS en un 20% de la recaudación federal neta cuando se trate de entre otros, alcohol, bebidas alcohólicas fermentadas y bebidas alcohólicas, monto que se distribuye conforme a la enajenación de esos bienes en cada entidad y se liquida según el artículo 7 del propio ordenamiento. Por lo tanto, Guanajuato no se queda con un porcentaje directo del IEPS, sino que recibe participaciones derivadas de su recaudación nacional, como parte del Ramo 28 (Participaciones Federales). Si la iniciativa de reforma reduce o elimina categorías del inciso A del artículo 2° de la LIEPS, la recaudación federal disminuiría sólo en caso de reducción de la base gravable, pero no aplicaría al modelo ad quantum propuesto, en razón de que no reduce la base gravable, la hace más objetiva y más amplia; no elimina productos gravados, los homologa bajo una cuota única; no depende de precios, por lo que disminuye la evasión y subvalución; por tanto, tendería a aumentar la recaudación neta federal, incrementando participaciones del Estado. VI.4. Aunque la materia es federal, su impacto local se justifica plenamente, pues Guanajuato posee Denominación de Origen Tequila (DOT)16 y Denominación de Origen Mezcal17, concentrando más del 12 % de la producción nacional de agave y más de 62 mil hectáreas cultivadas, con miles de productores rurales dependientes del régimen impositivo aplicable. No obstante, que el Impuesto Especial sobre Producción y Servicios (IEPS) es un gravamen federal, el Estado de Guanajuato se ve beneficiado de manera indirecta por los recursos que se generan a través de este impuesto, ya que forman parte de la Recaudación Federal Participable (RFP). Siendo ésta última la base sobre la cual se determinan las participaciones federales, entre ellas el Fondo General de Participaciones (FGP), que constituye una fuente importante de ingresos estatales. En consecuencia, cualquier modificación que redunde en un incremento en la recaudación del IEPS —como el paso al modelo ad quantum— también incrementaría los recursos que recibe Guanajuato por concepto de participaciones del Fondo General (Ramo 28). 16 Consultable en: https://www.tequilana.org/2024/04/denominacion-de-origen-tequila.html De hecho el pasado 20 de mayo se publicó por la Secretaría de Economía (Federal) en el DOF la modificación a la Declaración General de Protección de la Denominación de Origen "Mezcal" para incluir los municipios de Comonfort, Dolores Hidalgo, San José Iturbide y Tierra Blanca, dentro del ámbito geográfico de protección de la Resolución mediante la cual se otorga la protección prevista a la Denominación de Origen "Mezcal ", para ser aplicada a la bebida alcohólica del mismo nombre. Consultable en: https://www.dof.gob.mx/nota_detalle.php?codigo=5787999&fecha=20/05/2026#gsc.tab=0 17 Consultable en: https://notus.com.mx/guanajuato-solo-dos-municipios-tienen-denominacion-de-origen-del-mezcal En suma, una mayor formalidad y menor evasión en el cobro del IEPS podría generar efectos positivos en las finanzas del Estado, al incrementar los recursos que recibe por concepto de participaciones federales. En términos sociales y económicos, la reforma busca proteger a los productores tradicionales, fomentar la formalidad y mantener la recaudación sin incrementar la carga global al consumidor. En particular, el caso del mezcal guanajuatense, con denominación de origen y alto valor cultural, ilustra la necesidad de un régimen más equitativo que no penalice la calidad ni el arraigo local. De manera general, se realizan las siguientes consideraciones: Cuidar que la iniciativa respete plenamente las competencias concurrentes del Congreso local y federal en materia fiscal, asegurando la armonización normativa. Incorporar mayor precisión técnica en la definición del método de medición del grado alcohólico para evitar interpretaciones jurídicas discrecionales. Establecer mecanismos claros de coordinación administrativa entre el Servicio de Administración Tributaria (SAT) y autoridades federales, para la fiscalización y recaudación en el nuevo esquema. Asimismo, se destacan los siguientes puntos a favor de la iniciativa: Simplifica la administración tributaria y reduce la evasión; Promueve innovación y equidad fiscal; Alinea el sistema con estándares internacionales y salud pública; y Reduce incentivos para el mercado ilegal y mejora salud. Por su parte, es importante señalar algunos puntos en contra de la iniciativa: Posible impacto recaudatorio inicial a la baja según perfil de consumidores; Resistencia en grandes productores y distribuidores ante cambios abruptos; Puede requerir ajustes en regulación federal para plena aplicación; Riesgo de incremento en consumo si no se acompaña de campañas y controles. VI.5. Análisis de impacto por cambios en la fórmula Actualmente la formula se aplica bajo el esquema ad valorem (tasas proporcionales al valor comercial) con las siguientes tasas: Hasta 14° GL: 26.5% del precio; Entre 14° y 20° GL: 30% del precio; y más de 20° GL: 53% del precio. Por su parte, la iniciativa propone un esquema ad quantum con una cuota fija de $1.40 por cada grado alcohólico por litro. Para analizar el impacto que tendría la reforma, se plantean los siguientes ejemplos numéricos: 1. Supongamos una botella de 1 litro del producto A con un precio de $100 y con un contenido de 14° GL: a. Esquema actual: ($100) x (26.5%) = $26.5 de impuesto b. Esquema propuesto: ($1.40) x (14°) = $19.6 de impuesto c. Impacto: menor recaudación por $6.90 por cada litro De acuerdo con el ejercicio, para que se iguale el impuesto que se obtenía con el esquema actual, manteniendo los mismos grados de alcohol de la bebida, la cuota debería de ser de $1.9 por GL. 2. Supongamos una botella de 1 litro del producto B con un precio de $100 y con un contenido de 20° GL: a. Esquema actual: ($100) x (30.0%) = $30 de impuesto b. Esquema propuesto: ($1.40) x (20°) = $28.0 de impuesto c. Impacto: menor recaudación por $2.0 por cada litro De acuerdo con el ejercicio, para que se iguale el impuesto que se obtenía con el esquema actual, manteniendo los mismos grados de alcohol de la bebida, la cuota debería de ser de $1.5 por GL. 3. Supongamos una botella de 1 litro del producto C con un precio de $100 y con un contenido de 40° GL: a. Esquema actual: ($100) x (53.0%) = $53.0 de impuesto b. Esquema propuesto: ($1.40) x (40°) = $56.0 de impuesto c. Impacto: mayor recaudación por $3.0 por cada litro De acuerdo con el ejercicio, para que se iguale el impuesto del esquema vigente al actual, el precio del producto C debería ser de $106 por litro. En suma, se observa que la reforma provoca que: En productos con precio alto, el impuesto baja, favoreciendo a productores artesanales y de alta calidad. En productos con graduación alcohólica alta y precio relativamente bajo, el IEPS puede aumentar, desalentando el consumo nocivo. VI.6. Finalmente, se considera oportuno señalar que la iniciativa bajo los términos presentados, no hace la precisión respecto a las bebidas que no alcancen a contener el litro de alcohol, así como tampoco hace referencia a la parte proporcional que le corresponda respecto a la cuota fija, por lo que se estima necesario explorar la posibilidad de reconsiderar los términos de la presente iniciativa, para considerar e incluir tales precisiones. VII. Comentarios Particulares. VII.1. En los términos plateados la iniciativa para transitar del esquema ad valorem al ad quantum en el IEPS aplicable a bebidas alcohólicas, desprende una intención loable en términos de sostenibilidad fiscal, al proponer reducir la volatilidad de las participaciones emanadas del IEPS, propiciando la previsibilidad de ingresos. La fórmula ad quantum favorece una base más estable, con menor volatilidad por movimientos de precio, lo que podría contribuir a una recaudación más previsible para el estado. Conforme a lo señalado por la iniciativa, la mayor formalización y control sobre la producción y enajenación puede incrementar el impuesto recaudado localmente; sin embargo, se requiere un análisis de volumen de ventas, precios, grados de alcohol y patrones de consumo para identificar el impacto recaudatorio (positivo o negativo). En caso de que se presente una menor recaudación por inconformidad, falta de fiscalización o inestabilidad por el nuevo esquema entre los contribuyentes, se pueden generar presiones en la distribución de participaciones federales que dependen de bases tributarias locales. Finalmente, al presentarse como iniciativa del Congreso el Estado de Guanajuato a la Cámara de Diputados el Congreso de la Unión, tendría que ser analizada por las comisiones que por materia le corresponda y contar con el análisis por parte del Centro de Estudios de las Finanzas Públicas del Congreso federal.» I.7. En el mismo sentido, el diecisiete de junio de dos mil veintiséis se llevó a cabo la mesa de trabajo para el análisis y discusión de la iniciativa, a la que asistieron las personas diputadas Angélica Casillas Martínez, Óscar Enrique González Espinoza y Víctor Manuel Zavala Huerta con los Señores Alejandro Villaseñor Segundo, Presidente del Consejo Estatal del Agave y del Tequila, Esteban Rodríguez Pizarro y Alejandro González Anaya en representación de Herencia Mezcalera, en la que se manifestaron a favor de la iniciativa porque representará un fuerte incentivo para las familias, comunidades y empresas productoras de tequila y mezcal a poder continuar produciendo, lograr tener competitividad en precios, evitar la informalidad y generar cultura de consumo de sus bebidas principalmente en nuestro país. I.8. La presidencia de la Comisión de Hacienda y Fiscalización instruyó a la Secretaría Técnica la elaboración del proyecto de dictamen, conforme lo dispuesto en los artículos 98, fracción VIII y 276, fracción VIII, inciso e) de la Ley Orgánica del Poder Legislativo del Estado de Guanajuato, mismo que fue materia de revisión por esta Comisión dictaminadora. II. Las personas diputadas iniciantes refirieron en su exposición de motivos: «… (…) resulta necesario replantear el marco fiscal aplicable a bebidas que derivan del agave, cuyas cargas impositivas, particularmente a través del Impuesto Especial sobre Producción y Servicios (IEPS), afectan de forma desproporcionada a pequeños y medianos productores. Este impuesto, originalmente concebido para desalentar el consumo nocivo de alcohol, termina castigando a una industria nacional que no sólo es legal y regulada, sino que representa una parte sustancial del patrimonio cultural y productivo del país. La reestructuración del IEPS en este sector, permitiría fortalecer la formalidad, fomentar la inversión y asegurar la trazabilidad de la producción, combatiendo con mayor eficacia la comercialización ilegal de bebidas alcohólicas. (…) la comercialización ilegal de alcohol no sólo representa un problema de evasión fiscal, sino también un riesgo para la salud pública y un desafío para la competencia leal entre productores. Los altos niveles de imposición incentivan la informalidad y facilitan la proliferación de bebidas adulteradas o sin certificación sanitaria, lo cual socava el objetivo extrafiscal de protección al consumidor que originalmente justifica este tipo de impuestos. En consecuencia, una reforma que reduzca las cargas fiscales al agave puede traducirse en un incentivo a la formalidad, en la expansión de canales legales de distribución y en un mayor control sanitario y fiscal sobre la industria. Además, fomentar un marco fiscal más justo y proporcional es una vía directa para apoyar la industrialización rural, fortalecer cadenas agroindustriales y potenciar las denominaciones de origen que colocan a México en el mapa global. El agave no sólo es insumo; es identidad, arraigo comunitario, empleo y exportación. Guanajuato es el segundo Estado productor de agave con el 12% a nivel nacional, donde se tienen identificados a 7 mil 636 productores de agave, con un total de 62 mil 430 hectáreas de plantación de agave.18 De manera que, se cultiva agave se cultiva agave en diversos municipios con Denominación de Origen, entre ellos Romita, Purísima del Rincón, Huanímaro, Manuel Doblado, Cuerámaro, Abasolo y Pénjamo, así como dos municipios con Denominación de Origen para el mezcal que son San Felipe y San Luis de la Paz19 Por otro lado, es uno de los sectores que más padece la venta y producción de agave dentro del Mercado Negro en el Estado; existe una siembra desmedida de agave para la producción de tequila, donde las hectáreas sembradas por algunos productores no coinciden con lo que entregan al Consejo Regulador del Tequila. Guanajuato paso de tener en el 2014 un poco más de 200 productores de agave, a más de 2 mil 200 productores a la fecha. Desde una perspectiva técnico-tributaria, los impuestos especiales pueden estructurarse fundamentalmente mediante dos métodos: a través de una cuota específica (ad quantum) o mediante una tasa proporcional al valor (ad valorem). Cada uno de estos esquemas presenta implicaciones distintas tanto en su diseño normativo como en sus efectos económicos y administrativos. El sistema ad quantum implica el establecimiento de una cantidad fija del impuesto por unidad física del bien gravado (por ejemplo, por litro, por kilogramo, o por grado de alcohol puro), sin considerar el valor comercial del producto. Este tipo de estructura convierte al impuesto en una carga basada en el volumen de producto consumido o producido, más que en su precio. Es especialmente útil cuando se pretende vincular el gravamen con una externalidad negativa directamente asociada a la cantidad consumida, como ocurre en el caso de bebidas alcohólicas, tabacos o combustibles fósiles. Sus ventajas incluyen mayor simplicidad administrativa, transparencia en el cálculo del impuesto, reducción de 18 Consultado en: https://smaot.guanajuato.gob.mx/ 19 Consultado en: https://notus.com.mx/guanajuato-solo-dos-municipios-tienen-denominacion-de-origen-del-mezcal/ incentivos a la evasión mediante subvaluación y predictibilidad recaudatoria, ya que no se ve afectado por la volatilidad de precios. En contraste, el modelo ad valorem aplica un porcentaje sobre el valor del bien, generalmente determinado por el precio de venta antes de impuestos. En este esquema, el impuesto especial se calcula como una fracción del valor comercial del producto, por lo que su rendimiento está directamente correlacionado con la evolución del mercado. Aunque este método puede generar ingresos más progresivos y se ajusta automáticamente al valor de los bienes, presenta mayores desafíos operativos: requiere mecanismos confiables de valoración, es susceptible a prácticas de subdeclaración y manipulación de precios, y puede generar efectos regresivos si los bienes de menor precio quedan relativamente más gravados en términos proporcionales. Desde el punto de vista técnico y conforme a principios de neutralidad tributaria, eficiencia recaudatoria y simplicidad administrativa, la elección entre uno y otro modelo debe responder al objetivo primario del impuesto especial. Si el propósito es internalizar una externalidad negativa vinculada a la cantidad consumida, el modelo ad quantum ofrece una mayor correspondencia técnica entre la base imponible y el daño social asociado. En cambio, si el fin es meramente recaudatorio, el esquema ad valorem puede considerarse, aunque con los riesgos operativos señalados. Limitaciones del régimen actual: estructura ad valorem del IEPS En México, los productos derivados del agave están sujetos al Impuesto Especial sobre Producción y Servicios (IEPS), diseñado bajo un esquema ad valorem, es decir, calculado como un porcentaje sobre el valor del producto. Este modelo presenta múltiples limitaciones: i. Efecto regresivo sobre productores artesanales y de alta calidad, ya que grava con mayor severidad los productos de mayor precio, desincentivando la innovación y la formalidad. ii. Complejidad administrativa, al requerir valoraciones precisas del precio de venta para determinar la base gravable, lo que incrementa el margen de evasión y subdeclaración. iii. Incentivos perversos para el mercado informal, ya que la elevada carga fiscal promueve prácticas de comercialización fuera del marco regulatorio y de certificación, debilitando los mecanismos de trazabilidad y control sanitario. Alternativa técnica: adopción de un sistema ad quantum A nivel internacional, diversas jurisdicciones han optado por gravámenes específicos (ad quantum), los cuales consisten en una cuota fija basada en el volumen de alcohol puro contenido en la bebida, independientemente de su precio de venta. Este enfoque presenta ventajas significativas: i. Transparencia y simplicidad administrativa, al eliminar la necesidad de determinar el valor de mercado en cada operación. ii. Eficiencia recaudatoria, al reducir oportunidades de evasión fiscal. iii. Neutralidad competitiva, al aplicar el mismo criterio impositivo a todos los productores, sin afectar desproporcionadamente a quienes elaboran productos de mayor calidad. iv. Efecto extrafiscal positivo, ya que se alinea mejor con los objetivos de salud pública al desincentivar el consumo de bebidas con alta graduación alcohólica. Dicho modelo es consistente con los principios recomendados por organismos internacionales como el Fondo Monetario Internacional (FMI) y el Banco Mundial, los cuales respaldan la utilización de impuestos selectivos para corregir externalidades negativas y fortalecer las finanzas públicas. La situación actual exige una revisión profunda del régimen impositivo aplicable a los productos derivados del agave, particularmente el tequila y el mezcal. La estructura actual del IEPS, bajo un modelo ad valorem, genera distorsiones económicas, desalienta la formalización del sector y limita su potencial competitivo en el mercado nacional e internacional. Adoptar un modelo ad quantum, basado en criterios de volumen de alcohol y no en el precio del producto, permitiría una tributación más justa, neutral y eficiente, alineada con las mejores prácticas internacionales. Al mismo tiempo, se contribuiría a combatir la informalidad, a mejorar la recaudación efectiva y a promover una industria estratégica para el desarrollo regional y nacional. Una reforma de este tipo no sólo tendría efectos positivos sobre la economía y las finanzas públicas, sino que también reforzaría los objetivos extrafiscales del sistema tributario: salud, seguridad, legalidad y competitividad. En suma, se trata de avanzar hacia un régimen fiscal inteligente, que no penalice a quienes cumplen, y que impulse con visión integral a uno de los sectores más emblemáticos de México. Si bien el diseño de impuestos especiales tiene como objetivo proteger la salud pública y generar ingresos fiscales, su eficacia y legitimidad dependen de un equilibrio técnico entre suficiencia recaudatoria y equidad tributaria. En este sentido, un IEPS excesivamente elevado o mal estructurado puede producir efectos regresivos, impactando de manera desproporcionada a los consumidores de menores ingresos, quienes destinan una mayor proporción de su gasto a productos de consumo cotidiano. Adicionalmente, una tributación elevada puede incentivar la expansión de mercados ilegales o informales, como ocurre con el contrabando de cigarros o bebidas alcohólicas no reguladas, lo que a su vez erosiona la base fiscal y debilita los objetivos regulatorios del propio impuesto. Este fenómeno afecta de manera particular a sectores productivos vulnerables como los pequeños comerciantes, productores artesanales y cadenas locales de distribución, quienes no sólo enfrentan un entorno fiscal oneroso, sino también una competencia desleal derivada de prácticas ilícitas. No obstante, la eliminación total o la reducción abrupta de estos gravámenes sin un rediseño integral puede ser contraproducente, ya que podría incentivar el consumo nocivo, especialmente en bebidas de alto contenido alcohólico y bajo costo, además de implicar pérdidas relevantes para las finanzas públicas. Es momento de reconocer que los impuestos especiales deben responder a una lógica más amplia que la recaudación inmediata. Reformar el marco fiscal del agave implica alinear los instrumentos tributarios con los fines superiores de desarrollo nacional, formalidad productiva, competitividad industrial y protección al consumidor. Una política fiscal inteligente no asfixia al sector productivo: lo acompaña, lo impulsa y lo fortalece. La reforma propuesta al artículo 2º de la Ley del Impuesto Especial sobre Producción y Servicios (IEPS) plantea una modificación estructural en el esquema impositivo aplicable a las bebidas alcohólicas. Actualmente, estas bebidas se gravan bajo un modelo ad valorem, es decir, mediante tasas proporcionales al valor de venta, que oscilan entre el 26.5% y el 53% según su graduación alcohólica. El proyecto elimina estas tasas y establece una cuota fija de $1.40 por cada grado G.L. de alcohol por litro, implementando así un modelo ad quantum. Desde una perspectiva técnico-tributaria, este cambio mejora significativamente la eficiencia del sistema fiscal. El modelo ad quantum simplifica la determinación del impuesto, proporciona mayor certeza jurídica y reduce los incentivos a la evasión fiscal al desvincular el gravamen del valor comercial, lo cual es particularmente útil en mercados con alta incidencia de subvaluación. Además, garantiza equidad horizontal, ya que bebidas con igual contenido alcohólico tributarán de forma idéntica, independientemente de su precio o proceso de elaboración, corrigiendo la actual desventaja fiscal de productos artesanales como el mezcal frente a bebidas industriales de bajo costo. La reforma también fortalece la formalidad del mercado al reducir el diferencial fiscal entre productos legales e ilegales, y se alinea con recomendaciones de organismos internacionales que promueven impuestos específicos como mecanismos de salud pública.» III. Consideraciones de la Comisión dictaminadora La Constitución Política de los Estados Unidos Mexicanos establece como obligación de la ciudadanía coadyuvar al sostenimiento del gasto público de manera proporcional y equitativa, en los términos que fijen las leyes fiscales vigentes; dicha carga se materializa mediante el entero de las contribuciones y una de ellas es el pago del Impuesto Especial sobre Producción y Servicios. No obstante, se actualiza una desigualdad material en la carga tributaria con el sistema impositivo vigente en los gravámenes proporcionales al costo de producción. Dicho mecanismo causa una traslación de impuestos que eleva el precio final de los productos, reflejando un impacto adverso a la cadena de personas productoras y consumidoras. Actualmente en México, la ley del Impuesto Especial sobre Producción y Servicios determina las contribuciones sobre las bebidas alcohólicas mediante la base Ad Valorem, calculando el gravamen sobre el precio del producto final y no sobre su grado de pureza etílica. Esta configuración tributaria provoca asimetrías y distorsiones en el erario, derivando de un sistema inequitativo y económicamente ineficiente, a lo que se le suma que el propósito de desincentivar el consumo excesivo y proteger la salud pública no está siendo logrado. Utilizar la base Ad Valorem, es decir, “según el valor” se refiere a que se calcula aplicando un porcentaje sobre el precio del producto o servicio, y no sobre su cantidad, peso o volumen; en el caso de las bebidas alcohólicas la tasa varía entre el 26.5% y el 53%, dependiendo de la graduación, lo que tiene un impacto negativo tanto para las personas productoras como consumidoras, colocando a las bebidas de alta calidad y precio elevado, como es el caso del mezcal artesanal o tequila con denominación de origen, pagar más impuestos que un licor de baja calidad, aun y cuando éste tenga más alcohol puro por litro, sin que en la actualidad se haya logrado desincentivar el consumo de productos con mayor concentración alcohólica, con lo cual no se está logrando la finalidad de este impuesto especial de la protección de la salud pública. Con este trato desigual, se contribuye de manera indirecta a la proliferación del mercado informal y de productos adulterados. El actual sistema impositivo afecta de manera desproporcionada a las familias y las micro y pequeñas empresas productoras de bebidas con denominación de origen, comprometiendo la competitividad, la viabilidad financiera de los métodos artesanales y la protección del patrimonio cultural de nuestro Estado y País. Para esta Comisión dictaminadora es evidente que las familias y las empresas productoras de mezcal y tequila en el Estado están siendo afectadas con esta base para el pago del Impuesto Especial sobre Producción y Servicio, por ello coincidimos en que es pertinente, proponer el cambio de modelo del Ad Valorem al Ad Quantum para respaldar la necesidad de quienes producen y resienten estas afectaciones desiguales. Con este cambio, el impuesto se determinaría exclusivamente en función de la cantidad física del alcohol puro contenida en el producto, fijando una cuota uniforme por litro de alcohol; con ello se pretende reestablecer el principio de equidad tributaria de garantizar que productos de igual contenido alcohólico tributen de forma idéntica, eliminando la penalización fiscal sobre el valor agregado por los procesos artesanales; procurando la protección al sector tradicional evitando su relegación frente a los destilados industriales de bajo costo; y en alineación con la NOM-070-SCFI-2016 poder mitigar el impacto punitivo que la norma técnica ejerce sobre la graduación alcohólica obligatoria del mezcal. En este sentido, quienes integramos esta Comisión de Hacienda y Fiscalización encontramos coincidencia con la propuesta de las personas iniciantes, por lo que la consideramos atendible, dictaminándola en sus términos, para que una vez aprobada por la Asamblea de la Sexagésima Sexta Legislatura del Congreso del Estado de Guanajuato, se remita al Congreso de la Unión, por conducto de la Cámara de Diputados, con fundamento en el artículo 71 –fracción III- de la Constitución Política de los Estados Unidos Mexicanos. Por lo anteriormente manifestado, con fundamento en lo señalado en los artículos 114 –fracción XVI- y 218 –fracción IV- de la Ley Orgánica del Poder Legislativo del Estado de Guanajuato, nos permitimos someter a consideración de la Asamblea, la aprobación de la siguiente: INICIATIVA Artículo Único. La Sexagésima Sexta Legislatura del Congreso Libre y Soberanos de Guanajuato acuerda emitir a la Cámara de Diputados del Congreso de la Unión, la iniciativa de reforma de inciso A y derogación de los numerales 1, 2 y 3 de la fracción I del artículo 2 de la Ley del Impuesto Especial sobre Producción y Servicios. «INICIATIVA A EFECTO DE REFORMAR EL INCISO A Y SE DEROGAN LOS NUMERALES 1, 2 Y 3 DE LA FRACCIÓN I DEL ARTÍCULO 2 DE LA LEY DEL IMPUESTO ESPECIAL SOBRE PRODUCCIÓN Y SERVICIOS» CC: Integrantes de la Cámara de Diputados del Congreso de la Unión Ciudad de México Presentes. Las personas diputadas que integramos la Sexagésima Sexta Legislatura del Congreso del Estado de Guanajuato, con fundamento en lo dispuesto por el artículo 71 –fracción III- de la Constitución Política de los Estados Unidos Mexicanos, presentamos la iniciativa de reforma de inciso A y derogación de los numerales 1, 2 y 3 de la fracción I del artículo 2 de la Ley del Impuesto Especial sobre Producción y Servicios, en atención a la siguiente: Exposición de motivos Los impuestos especiales —también denominados impuestos negativos o selectivos al consumo— no deben entenderse únicamente como instrumentos recaudatorios, sino como herramientas de política pública con finalidades extrafiscales. Su propósito es influir en determinados comportamientos sociales, corregir externalidades negativas o positivas, proteger sectores estratégicos o fomentar el desarrollo económico sostenible. Bajo esta lógica, el diseño y aplicación de estos gravámenes debe considerar no sólo criterios de recaudación, sino también impactos económicos, sociales y productivos en sectores específicos, como lo es el caso del agave y sus derivados, particularmente en la cadena productiva del tequila y el mezcal. En este contexto, resulta necesario replantear el marco fiscal aplicable a bebidas que derivan del agave, cuyas cargas impositivas, particularmente a través del Impuesto Especial sobre Producción y Servicios (IEPS), afectan de forma desproporcionada a pequeños y medianos productores. Este impuesto, originalmente concebido para desalentar el consumo nocivo de alcohol, termina castigando a una industria nacional que no sólo es legal y regulada, sino que representa una parte sustancial del patrimonio cultural y productivo del país. La reestructuración del IEPS en este sector, permitiría fortalecer la formalidad, fomentar la inversión y asegurar la trazabilidad de la producción, combatiendo con mayor eficacia la comercialización ilegal de bebidas alcohólicas. Cabe subrayar que la comercialización ilegal de alcohol no sólo representa un problema de evasión fiscal, sino también un riesgo para la salud pública y un desafío para la competencia leal entre productores. Los altos niveles de imposición incentivan la informalidad y facilitan la proliferación de bebidas adulteradas o sin certificación sanitaria, lo cual socava el objetivo extrafiscal de protección al consumidor que originalmente justifica este tipo de impuestos. En consecuencia, una reforma que reduzca las cargas fiscales al agave puede traducirse en un incentivo a la formalidad, en la expansión de canales legales de distribución y en un mayor control sanitario y fiscal sobre la industria. Además, fomentar un marco fiscal más justo y proporcional es una vía directa para apoyar la industrialización rural, fortalecer cadenas agroindustriales y potenciar las denominaciones de origen que colocan a México en el mapa global. El agave no sólo es insumo; es identidad, arraigo comunitario, empleo y exportación. El agave tiene una profunda relación con la cultura, historia y economía de México. Esta planta no solo es un elemento fundamental en la identidad del país, sino también un recurso valioso que ha sido utilizado durante siglos en diversas áreas. Es una planta nativa de México, y su historia se remonta a tiempos prehispánicos, siendo utilizado por diversas culturas indígenas para múltiples fines. Su imagen está presente en diversas representaciones culturales y es mundialmente conocido y asociado con la tradición y el orgullo nacional, es considerado un símbolo de la identidad mexicana. De igual forma, es uno de los cultivos mexicanos más famosos por sus derivados más distinguidos, como el tequila y los mezcales, además porque en nuestro país se encuentra la mayor diversidad biológica de agaves a nivel mundial. Igualmente, contiene importantes fitoquímicos como vitaminas y saponinas, que ejercen beneficios para la salud, que, en algunos casos pueden disminuir o perderse durante el proceso de fabricación de algunos productos como en el procesamiento para hacer tequila. Uno de los más conocidos es el agave azul, que se utiliza en México principalmente en la producción del tequila. Es una planta suculenta perenne perteneciente a la familia Agavácea nativa de las regiones xerófilas de México, se cultiva en la región conocida como Denominación de Origen del Tequila (DOT), que comprende a los estados de Jalisco, Michoacán, Tamaulipas, Nayarit y Guanajuato20. Guanajuato es el segundo Estado productor de agave con el 12% a nivel nacional, donde se tienen identificados a 7 mil 636 productores de agave, con un total de 62 mil 430 hectáreas de plantación de agave21. De manera que, se cultiva agave se cultiva agave en diversos municipios con Denominación de Origen, entre ellos Romita, Purísima del Rincón, Huanímaro, Manuel Doblado, Cuerámaro, Abasolo y Pénjamo, así como dos municipios con Denominación de Origen para el mezcal que son San Felipe y San Luis de la Paz22. Por otro lado, es uno de los sectores que más padece la venta y producción de agave dentro del Mercado Negro en el Estado; existe una siembra desmedida de agave para la producción de tequila, donde las hectáreas sembradas por algunos productores no coinciden con lo que entregan al Consejo Regulador del Tequila. Guanajuato paso de tener en el 2014 un poco más de 200 productores de agave, a más de 2 mil 200 productores a la fecha. Muchos países han aplicado impuestos especiales sobre el alcohol, pero no se han estudiado sistemáticamente las medidas de los impuestos especiales como porcentaje de los precios del alcohol. En algunos países europeos los porcentajes de impuestos especiales en los precios minoristas fuera de los establecimientos son resultado de la relación entre los impuestos y los diferentes niveles de precios23. Desde una perspectiva técnico-tributaria, los impuestos especiales pueden estructurarse fundamentalmente mediante dos métodos: a través de una cuota específica (ad quantum) o mediante una tasa proporcional al valor (ad valorem). 20 Consultado en: https://www.intagri.com/articulos/nutricion-vegetal/el-cultivo-de-agave-azul-en-mexico 21 Consultado en: https://smaot.guanajuato.gob.mx/ 22 Consultado en: https://notus.com.mx/guanajuato-solo-dos-municipios-tienen-denominacion-de-origen-del-mezcal/ 23 Consultado en: https://www.oecd.org/en/countries/mexico.html Cada uno de estos esquemas presenta implicaciones distintas tanto en su diseño normativo como en sus efectos económicos y administrativos. El sistema ad quantum implica el establecimiento de una cantidad fija del impuesto por unidad física del bien gravado (por ejemplo, por litro, por kilogramo, o por grado de alcohol puro), sin considerar el valor comercial del producto. Este tipo de estructura convierte al impuesto en una carga basada en el volumen de producto consumido o producido, más que en su precio. Es especialmente útil cuando se pretende vincular el gravamen con una externalidad negativa directamente asociada a la cantidad consumida, como ocurre en el caso de bebidas alcohólicas, tabacos o combustibles fósiles. Sus ventajas incluyen mayor simplicidad administrativa, transparencia en el cálculo del impuesto, reducción de incentivos a la evasión mediante subvaluación y predictibilidad recaudatoria, ya que no se ve afectado por la volatilidad de precios. En contraste, el modelo ad valorem aplica un porcentaje sobre el valor del bien, generalmente determinado por el precio de venta antes de impuestos. En este esquema, el impuesto especial se calcula como una fracción del valor comercial del producto, por lo que su rendimiento está directamente correlacionado con la evolución del mercado. Aunque este método puede generar ingresos más progresivos y se ajusta automáticamente al valor de los bienes, presenta mayores desafíos operativos: requiere mecanismos confiables de valoración, es susceptible a prácticas de subdeclaración y manipulación de precios, y puede generar efectos regresivos si los bienes de menor precio quedan relativamente más gravados en términos proporcionales. Desde el punto de vista técnico y conforme a principios de neutralidad tributaria, eficiencia recaudatoria y simplicidad administrativa, la elección entre uno y otro modelo debe responder al objetivo primario del impuesto especial. Si el propósito es internalizar una externalidad negativa vinculada a la cantidad consumida, el modelo ad quantum ofrece una mayor correspondencia técnica entre la base imponible y el daño social asociado. En cambio, si el fin es meramente recaudatorio, el esquema ad valorem puede considerarse, aunque con los riesgos operativos señalados. Limitaciones del régimen actual: estructura ad valorem del IEPS En México, los productos derivados del agave están sujetos al Impuesto Especial sobre Producción y Servicios (IEPS), diseñado bajo un esquema ad valorem, es decir, calculado como un porcentaje sobre el valor del producto. Este modelo presenta múltiples limitaciones: i. Efecto regresivo sobre productores artesanales y de alta calidad, ya que grava con mayor severidad los productos de mayor precio, desincentivando la innovación y la formalidad. ii. Complejidad administrativa, al requerir valoraciones precisas del precio de venta para determinar la base gravable, lo que incrementa el margen de evasión y subdeclaración. iii. Incentivos perversos para el mercado informal, ya que la elevada carga fiscal promueve prácticas de comercialización fuera del marco regulatorio y de certificación, debilitando los mecanismos de trazabilidad y control sanitario. Alternativa técnica: adopción de un sistema ad quantum A nivel internacional, diversas jurisdicciones han optado por gravámenes específicos (ad quantum), los cuales consisten en una cuota fija basada en el volumen de alcohol puro contenido en la bebida, independientemente de su precio de venta. Este enfoque presenta ventajas significativas: i. Transparencia y simplicidad administrativa, al eliminar la necesidad de determinar el valor de mercado en cada operación. ii. Eficiencia recaudatoria, al reducir oportunidades de evasión fiscal. iii. Neutralidad competitiva, al aplicar el mismo criterio impositivo a todos los productores, sin afectar desproporcionadamente a quienes elaboran productos de mayor calidad. iv. Efecto extrafiscal positivo, ya que se alinea mejor con los objetivos de salud pública al desincentivar el consumo de bebidas con alta graduación alcohólica. Dicho modelo es consistente con los principios recomendados por organismos internacionales como el Fondo Monetario Internacional (FMI) y el Banco Mundial, los cuales respaldan la utilización de impuestos selectivos para corregir externalidades negativas y fortalecer las finanzas públicas. La situación actual exige una revisión profunda del régimen impositivo aplicable a los productos derivados del agave, particularmente el tequila y el mezcal. La estructura actual del IEPS, bajo un modelo ad valorem, genera distorsiones económicas, desalienta la formalización del sector y limita su potencial competitivo en el mercado nacional e internacional. Adoptar un modelo ad quantum, basado en criterios de volumen de alcohol y no en el precio del producto, permitiría una tributación más justa, neutral y eficiente, alineada con las mejores prácticas internacionales. Al mismo tiempo, se contribuiría a combatir la informalidad, a mejorar la recaudación efectiva y a promover una industria estratégica para el desarrollo regional y nacional. Una reforma de este tipo no sólo tendría efectos positivos sobre la economía y las finanzas públicas, sino que también reforzaría los objetivos extrafiscales del sistema tributario: salud, seguridad, legalidad y competitividad. En suma, se trata de avanzar hacia un régimen fiscal inteligente, que no penalice a quienes cumplen, y que impulse con visión integral a uno de los sectores más emblemáticos de México. En nuestro país cada año mueren alrededor de 24,000 personas en accidentes de tránsito relacionados con el consumo de alcohol, en consecuencia, el país ocupa el 7º lugar mundial en muertes por esta causa. De acuerdo con el INEGI, aproximadamente el 70% de los accidentes de tránsito están vinculados al consumo de alcohol. Mientras que, en Guanajuato, la conducción en estado de ebriedad es una causa significativa de accidentes viales, con un porcentaje que va del 12% al 20% de los accidentes relacionados con alcohol24. En 2022, se registraron 2,110 accidentes viales, de los cuales el 18% fueron atribuibles al consumo de alcohol, en el municipio de León, específicamente, hubo 7,216 conductores detenidos por conducir ebrios en 2023. Las entidades en las que se registró la mayor demanda de atención fueron la Ciudad de México con 6, 507 personas, el Estado de México con 1,742 personas y Guanajuato con 1, 229 personas. Imagen 1. Salud y adicciones Fuente: https://www.gob.mx/conasama/articulos/observatorio-mexicano-de-salud-mental-y-adicciones El mercado informal de bebidas alcohólicas en México representa un 36% del total de alcohol consumido en el país, donde 4 de cada 10 botellas son adulteradas. Este mercado informal, que incluye contrabando, evasión de impuestos y falsificación, genera pérdidas fiscales y pone en riesgo la salud pública. La venta ilegal de alcohol produjo una pérdida anual por IEPS no recaudado de $11.5 mil millones en 2020. Esto como resultado de la tasa del 53% que se aplica a nivel nacional en bebidas alcohólicas superiores a los 20 grados, como se muestra a continuación: Tasas diferenciadas según el grado alcohólico 24 Consultado en: https://boletines.guanajuato.gob.mx/2024/07/25/ssg-monitorea-la-tendencia-de-los-accidentes-viales-en-territorio-estatal/ a) Hasta 14° GL: 26.5% (Cerveza, RTD y Vinos) b) +14° hasta 20° GL: 30% (algunos vinos y Licores) c) +20° GL: 53% (Destilados) Se grava dependiendo del valor o precio de la bebida alcohólica. Si bien el diseño de impuestos especiales tiene como objetivo proteger la salud pública y generar ingresos fiscales, su eficacia y legitimidad dependen de un equilibrio técnico entre suficiencia recaudatoria y equidad tributaria. En este sentido, un IEPS excesivamente elevado o mal estructurado puede producir efectos regresivos, impactando de manera desproporcionada a los consumidores de menores ingresos, quienes destinan una mayor proporción de su gasto a productos de consumo cotidiano. Adicionalmente, una tributación elevada puede incentivar la expansión de mercados ilegales o informales, como ocurre con el contrabando de cigarros o bebidas alcohólicas no reguladas, lo que a su vez erosiona la base fiscal y debilita los objetivos regulatorios del propio impuesto. Este fenómeno afecta de manera particular a sectores productivos vulnerables como los pequeños comerciantes, productores artesanales y cadenas locales de distribución, quienes no sólo enfrentan un entorno fiscal oneroso, sino también una competencia desleal derivada de prácticas ilícitas. No obstante, la eliminación total o la reducción abrupta de estos gravámenes sin un rediseño integral puede ser contraproducente, ya que podría incentivar el consumo nocivo, especialmente en bebidas de alto contenido alcohólico y bajo costo, además de implicar pérdidas relevantes para las finanzas públicas. En este contexto, resulta pertinente destacar el caso del mezcal, un producto con denominación de origen y fuerte arraigo cultural, elaborado mediante procesos artesanales intensivos en mano de obra. Bajo el esquema vigente del IEPS —estructurado con base en un modelo ad valorem, es decir, proporcional al precio del producto—, el mezcal enfrenta una carga fiscal desproporcionada en comparación con otras bebidas de bajo valor comercial pero mayor concentración alcohólica, como el aguardiente industrial o las bebidas premezcladas. Esta situación coloca en desventaja a los productores tradicionales frente a grandes industrias, al tiempo que distorsiona los incentivos fiscales hacia productos de menor calidad y mayor riesgo para la salud pública. La evidencia técnica demuestra que un diseño fiscal inadecuado puede comprometer simultáneamente los objetivos recaudatorios, regulatorios y de equidad distributiva. Por ello, se recomienda revisar el régimen vigente aplicable a las bebidas alcohólicas derivadas del agave. Transitar hacia un esquema diferente como el que se propone en la presente reforma permitiría gravar de manera más equitativa el contenido de alcohol, corregir distorsiones competitivas, reducir incentivos a la informalidad y mantener los objetivos extrafiscales vinculados a la salud pública y el desarrollo económico sostenible Es momento de reconocer que los impuestos especiales deben responder a una lógica más amplia que la recaudación inmediata. Reformar el marco fiscal del agave implica alinear los instrumentos tributarios con los fines superiores de desarrollo nacional, formalidad productiva, competitividad industrial y protección al consumidor. Una política fiscal inteligente no asfixia al sector productivo: lo acompaña, lo impulsa y lo fortalece. La reforma propuesta al artículo 2º de la Ley del Impuesto Especial sobre Producción y Servicios (IEPS) plantea una modificación estructural en el esquema impositivo aplicable a las bebidas alcohólicas. Actualmente, estas bebidas se gravan bajo un modelo ad valorem, es decir, mediante tasas proporcionales al valor de venta, que oscilan entre el 26.5% y el 53% según su graduación alcohólica. El proyecto elimina estas tasas y establece una cuota fija de $1.40 por cada grado G.L. de alcohol por litro, implementando así un modelo ad quantum. Desde una perspectiva técnico-tributaria, este cambio mejora significativamente la eficiencia del sistema fiscal. El modelo ad quantum simplifica la determinación del impuesto, proporciona mayor certeza jurídica y reduce los incentivos a la evasión fiscal al desvincular el gravamen del valor comercial, lo cual es particularmente útil en mercados con alta incidencia de subvaluación. Además, garantiza equidad horizontal, ya que bebidas con igual contenido alcohólico tributarán de forma idéntica, independientemente de su precio o proceso de elaboración, corrigiendo la actual desventaja fiscal de productos artesanales como el mezcal frente a bebidas industriales de bajo costo. La reforma también fortalece la formalidad del mercado al reducir el diferencial fiscal entre productos legales e ilegales, y se alinea con recomendaciones de organismos internacionales que promueven impuestos específicos como mecanismos de salud pública. Con base en las iniciativas que actualmente se tramitan en el Congreso de la Unión y en el Senado de la República, que proponen el cambio del esquema del IEPS de Ad Valorem a Ad Quantum, es procedente que el Congreso de Guanajuato estudie y presente una propuesta semejante que permita fortalecer la armonización normativa con las reformas federales y promoviendo beneficios sociales y económicos para la población guanajuatense. Esta iniciativa no sólo se fundamenta en la facultad constitucional de iniciativa legislativa conferida a las legislaturas de los estados para preservar y promover el interés público local, sino que además responde a una obligación ética y social de mejorar las condiciones económicas y de salud en Guanajuato, armonizando la legislación local con las reformas federales orientadas a una política fiscal más eficaz y equitativa. En conjunto, esta modificación no sólo optimiza la función recaudatoria del IEPS, sino que también atiende objetivos extrafiscales como la equidad tributaria, el combate al comercio informal y la protección del sector productivo nacional. Para facilitar el análisis se presenta el siguiente cuadro comparativo: LEY DEL IMPUESTO ESPECIAL SOBRE PRODUCCIÓN Y SERVICIOS Vigente Proyecto Artículo 2. Al valor de los actos o actividades que a continuación se señalan, se aplicarán las tasas y cuotas siguientes: I. En la enajenación o, en su caso, en la importación de los siguientes bienes: A) Bebidas con contenido alcohólico y cerveza: Artículo 2. Al valor de los actos o actividades que a continuación se señalan, se aplicarán las tasas y cuotas siguientes: I. En la enajenación o, en su caso, en la importación de los siguientes bienes: A) Bebidas con contenido alcohólico y cerveza la cuota LEY DEL IMPUESTO ESPECIAL SOBRE PRODUCCIÓN Y SERVICIOS Vigente Proyecto 1. Con una graduación alcohólica de hasta 14° G.L. 26.5% 2. Con una graduación alcohólica de más de 14° y hasta 20° G.L. 30% 3. Con una graduación alcohólica de más de 20° G.L. 53% aplicable será de $1.40 por cada grado G.L. por litro. 1. Se deroga. 2. Se deroga. 3. Se deroga. Respecto a la alineación del presente proyecto de ley con la Agenda 2030 de las Naciones Unidas para el Desarrollo Sostenible, y de cara al futuro con la educación, consideramos que la presente propuesta coadyuva con el objetivo número 8. Trabajo decente, promover el crecimiento económico inclusivo y sostenible, pretende enfrentar diversas crisis que amenazan gravemente la economía mundial. Las difíciles condiciones económicas empujan a más trabajadores al empleo informal. Promover políticas orientadas al desarrollo que apoyen las actividades productivas y aumentar el apoyo a la iniciativa de ayuda para el comercio en los países en desarrollo, ayudara a aliviar la carga económica, particularmente en las metas 8.3 y 8.a, esto puede traducirse en un mayor poder adquisitivo, mejor acceso a bienes básicos y una reducción en la desigualdad fiscal. Además, una reforma bien planeada permitiría seguir promoviendo la salud pública sin perjudicar el bolsillo de los ciudadanos ni incentivar la informalidad o el contrabando. En atención a lo señalado en el artículo 176, fracción III, se indican los respectivos impactos de la propuesta: i. Impacto jurídico: La reforma propuesta implica una modificación sustancial en la estructura normativa del artículo 2, fracción I, inciso A) de la Ley del IEPS, sustituyendo el esquema de tasas proporcionales al valor (ad valorem) por una cuota fija (ad quantum). Desde el punto de vista del derecho tributario, la reforma mejora la técnica legislativa al establecer una base gravable objetiva, verificable y menos susceptible a interpretación discrecional o subvaluación. Además, al derogar las tasas diferenciadas, se reduce la complejidad normativa y se propicia mayor certeza jurídica tanto para la administración tributaria como para los contribuyentes. ii. Impacto socioeconómico: El nuevo esquema impositivo contribuirá a mejorar la equidad en el sistema fiscal al eliminar el sesgo que penaliza fiscalmente a los productos artesanales o de mayor calidad, generalmente más costosos. Esta medida favorece a pequeños y medianos productores —como los del mezcal y el tequila—, que hoy enfrentan cargas desproporcionadas en relación con productos industriales de menor calidad. Asimismo, al reducir los incentivos para operar en la informalidad, se promueve la integración de estos actores a la economía formal, lo que puede derivar en mayor empleo, mejor acceso a seguridad social y mayor dinamismo en economías rurales. iii. Impacto administrativo: Desde la perspectiva de la gestión tributaria, la reforma representa una simplificación significativa. El modelo ad quantum reduce la carga administrativa asociada a la verificación del valor comercial de las bebidas alcohólicas, facilitando tanto la fiscalización por parte del Servicio de Administración Tributaria (SAT) como el cumplimiento voluntario por parte de los contribuyentes. Al basarse en una medida física (grado alcohólico por litro), se minimizan disputas de interpretación y se fortalece la trazabilidad del producto gravado, con efectos positivos en la eficiencia recaudatoria. iv. Impacto presupuestario: El rediseño del IEPS no elimina la recaudación, sino que la reconfigura en función de una métrica más estable y controlable: el contenido de alcohol. Si bien en el corto plazo podrían observarse ajustes marginales en los ingresos tributarios, en el mediano y largo plazo la medida favorecerá una base más amplia, más formal y menos vulnerable a la evasión, lo cual tiende a estabilizar la recaudación. Además, al desincentivar el comercio ilegal de bebidas alcohólicas responsable de pérdidas fiscales estimadas en más de 11 mil millones de pesos anuales, se espera una recuperación paulatina de ingresos actualmente no captados. v. Impacto ambiental: La reforma puede tener efectos positivos indirectos en materia ambiental, al incentivar la producción formal de agave bajo esquemas regulados y trazables. Esto permite reforzar la normatividad ambiental en la cadena productiva del agave, desincentivando prácticas extractivas no sostenibles asociadas al mercado informal. Al canalizar la producción hacia circuitos legales y regulados, se abre la posibilidad de implementar mejores prácticas agroecológicas y de conservación de la biodiversidad del agave, particularmente en zonas de denominación de origen. vi. Impacto con perspectiva de género: La formalización de la cadena productiva del agave, incentivada por una carga fiscal más equitativa, puede generar beneficios específicos para las mujeres que participan en la producción artesanal, comercialización o actividades complementarias de este sector. Muchas mujeres laboran en condiciones informales, sin acceso a seguridad social ni derechos laborales. Al reducir las barreras fiscales de entrada al mercado formal, la reforma puede facilitar su inclusión productiva y económica, coadyuvando a reducir brechas de desigualdad de género en el sector agroindustrial y en las comunidades rurales. Por lo anteriormente expuesto nos permitimos someter a la consideración, el siguiente proyecto de: D E C R E T O Artículo Único. Se reforma el inciso A) y se derogan los numerales 1, 2 y 3 de la fracción I, del artículo 2 de la Ley del Impuesto Especial Sobre Producción y Servicios, para quedar como sigue: «Artículo 2. Al valor de los actos o actividades que a continuación se señalan, se aplicarán las tasas y cuotas siguientes: I. En la enajenación o, en su caso, en la importación de los siguientes bienes: A. Bebidas con contenido alcohólico y cerveza la cuota aplicable será de $1.40 por cada grado G.L. por litro. 1. Se deroga. 2. Se deroga. 3. Se deroga. T R A N S I T O R I O Artículo único. El presente decreto entrará en vigor al día siguiente de su publicación en el Diario Oficial de la Federación.» Guanajuato, Gto., a 22 de junio de 2026 La Comisión de Hacienda y Fiscalización Dip. Víctor Manuel Zanella Huerta Presidente Dip. Karol Jared González Márquez Vocal Dip. Angélica Casillas Martínez Vocal Dip. Carlos Abraham Ramos Sotomayor Vocal Dip. María del Pilar Gómez Enríquez Secretaria
Dictamenes / Decretos
| Consecutivo | Parte | No. publicación | Dictamen firmado | Decreto / Acuerdo firmado | PO | Transitorios |
|---|---|---|---|---|---|---|
| 572 | Dictamen firmado | 0 |
| Fecha | Estatus |
|---|